Tribunal entendeu que o consumidor pagou acima da média de mercado e não teve liberdade para escolher a seguradora
Um consumidor que financiou um veículo conseguiu, no Tribunal de Justiça de São Paulo, ampliar a revisão do seu contrato e reaver valores cobrados indevidamente pelo banco.
Em primeira instância, a Justiça já havia reconhecido parte do problema. A sentença declarou abusiva a tarifa de registro do contrato e mandou o banco devolver esse valor de forma simples. O consumidor recorreu para que a revisão alcançasse também a tarifa de cadastro e o seguro prestamista, pedindo a exclusão desses encargos, a devolução em dobro e o recálculo das parcelas.
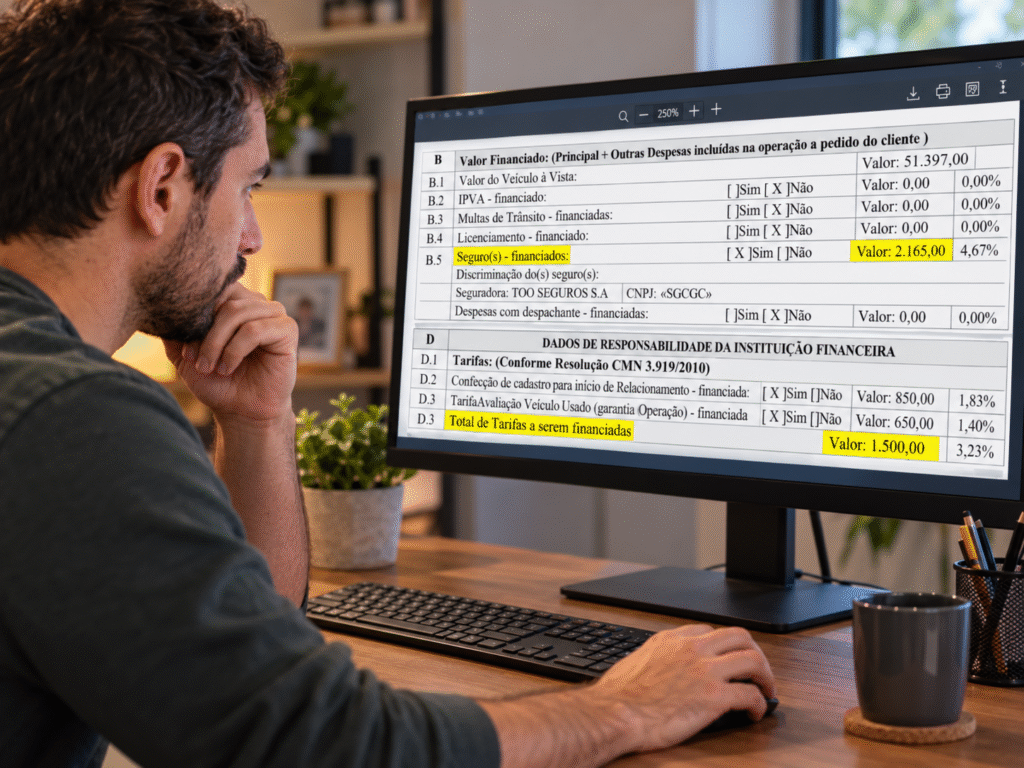
Tarifa de cadastro acima da média
O tribunal lembrou que a tarifa de cadastro pode ser cobrada, conforme a Súmula 566 do STJ, desde que não haja relacionamento anterior entre o cliente e o banco e que o valor não seja abusivo. No caso, o limite foi ultrapassado: o banco cobrou R$ 849,00, enquanto a média de mercado na época, segundo dados do Banco Central, era de R$ 683,10, e não houve justificativa para a diferença.
Seguro sem liberdade de escolha
Sobre o seguro prestamista, os desembargadores aplicaram o entendimento do STJ. Como não ficou provado que o consumidor pôde contratar o seguro com outra seguradora que não a indicada pelo banco, ficou caracterizada a venda casada, prática proibida e já rejeitada pelo STJ no Tema 972.
Devolução em dobro
Por ter sido assinado depois da tese fixada pelo STJ no Tema 929, o contrato permite a devolução em dobro do que foi cobrado indevidamente, sem necessidade de provar má-fé do banco, bastando a violação da boa-fé objetiva. O recurso foi parcialmente provido.
Tarifa de avaliação: banco precisa provar o serviço
Em outro julgamento recente, o TJSP tratou da chamada tarifa de avaliação do bem. O banco recorreu de sentença que havia mandado devolver em dobro a tarifa de avaliação e o seguro prestamista. A condenação foi mantida: o tribunal entendeu que não houve prova da prestação do serviço de avaliação e que a seguradora foi imposta ao cliente, e, como o contrato era de julho de 2021, a devolução deveria ser em dobro.
O que o consumidor deve observar
As decisões seguem um padrão. Tarifas como cadastro, registro e avaliação não são ilegais por si só, mas só podem ser cobradas se o serviço foi realmente prestado e o valor for compatível com o mercado. Já o seguro só é válido se o cliente teve opção real de contratá-lo ou não, e de escolher a seguradora.
Quem financiou um veículo deve guardar o contrato completo, a planilha do Custo Efetivo Total (CET) e eventuais termos de adesão a seguros. Com esses documentos, um advogado pode avaliar se há cobranças passíveis de revisão.